Contester et corriger
Taxe foncière logement vacant : due, mais dégrevable dès 3 mois
 Par Me Manon Bellin, avocate fiscalisteMis à jour le 14 min de lecture
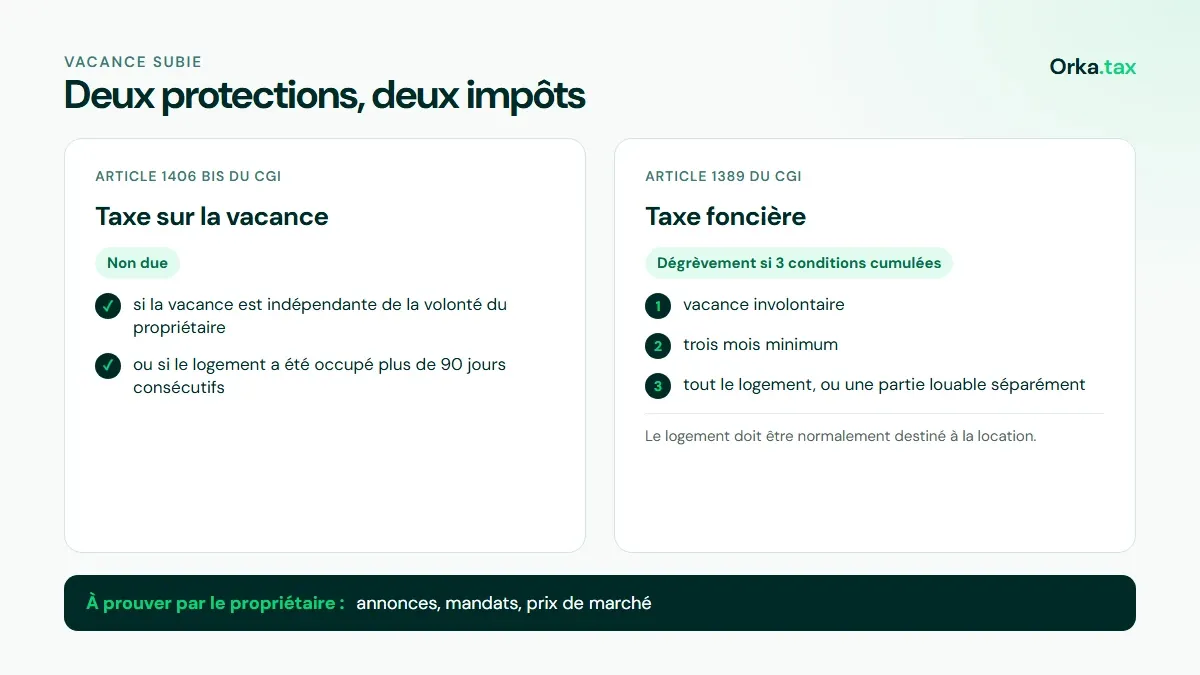
En bref : la taxe foncière d'un logement vacant reste due : elle est établie au 1er janvier, que le bien soit occupé ou non. Elle peut toutefois être dégrevée pour les mois de vacance si le logement est normalement destiné à la location, si la vacance est indépendante de la volonté du propriétaire et si elle dure au moins trois mois (article 1389 du CGI). Le dégrèvement se calcule au mois, s'étend à la taxe d'enlèvement des ordures ménagères et se demande par réclamation, au plus tard le 31 décembre de l'année suivant celle où la vacance atteint trois mois. Il n'est jamais accordé d'office.
Sommaire de l'article
- Logement vide : la taxe foncière est-elle due ?
- Les trois conditions du dégrèvement (article 1389 du CGI)
- Prouver la vacance subie : ce que l'administration attend
- Combien rapporte le dégrèvement : le calcul au mois
- Demander le dégrèvement de taxe foncière : délais et démarche
- Cas particuliers : succession, mise en vente, travaux, logement insalubre, résidence secondaire, meublé
- Taxe foncière, taxe sur la vacance, THLV : ce que paie un logement vide
- Le second levier : la valeur locative
- Ce qu'il faut retenir
Un logement vide ne rapporte rien et paie quand même sa taxe foncière : l'impôt est établi au 1er janvier, d'après la situation du bien à cette date, qu'il soit occupé ou non. La loi prévoit pourtant une sortie, ancienne et méconnue, le dégrèvement pour vacance de l'article 1389 du CGI. Il efface les mois de vacance d'un logement destiné à la location, dès trois mois, à condition que le propriétaire n'y soit pour rien. Sur un logement resté vide toute l'année malgré des démarches établies, il peut couvrir l'avis entier.
L'enjeu grossit en 2027. La taxe sur la vacance des locaux d'habitation s'ajoutera à la taxe foncière des logements vides depuis au moins un an dans les communes en déséquilibre, jusqu'à 60 % de la valeur locative à Paris. Les deux impôts obéissent à des règles distinctes. Les preuves d'une vacance subie, elles, servent aux deux.
Logement vide : la taxe foncière est-elle due ?
Oui. La taxe foncière sur les propriétés bâties est due par le propriétaire au 1er janvier de l'année d'imposition, et elle est établie pour l'année entière d'après les faits existant à cette date (articles 1400 et 1415 du CGI). Que le logement soit loué, occupé par son propriétaire ou vide n'y change rien. L'administration le rappelle elle-même : la taxe est due « que les locaux soient occupés ou vacants ».
Le logement vide n'est donc pas exonéré. Il peut être dégrevé, ce qui suppose une demande : le dégrèvement pour vacance n'est jamais appliqué d'office, même si vous avez déclaré la vacance dans votre espace « Gérer mes biens immobiliers ». Accordé, il retire de l'avis la fraction de taxe correspondant aux mois vides, taxe d'enlèvement des ordures ménagères comprise, et donne lieu à remboursement si vous avez déjà payé.
Les trois conditions du dégrèvement (article 1389 du CGI)
Le dégrèvement vise la vacance d'une « maison normalement destinée à la location », appartement compris. Il n'est accordé que si trois conditions sont réunies en même temps :
- la vacance est indépendante de la volonté du propriétaire ;
- elle dure au moins trois mois, sans interruption ;
- elle affecte la totalité du logement, ou une partie susceptible d'être louée séparément.
La règle. Article 1389, I du CGI : le dégrèvement est accordé à partir du premier jour du mois suivant celui du début de la vacance, jusqu'au dernier jour du mois au cours duquel elle prend fin. La réclamation est présentée dans le délai de l'article R*196-5 du livre des procédures fiscales.
Chaque mot compte, et la doctrine (BOI-IF-TFB-50-20-30) les a tous pesés.
Destiné à la location. Un logement qui n'a jamais été loué peut en relever, s'il est proposé à la location (Conseil d'État, 16 mars 2016, n° 385771). En sont exclus, en revanche, les locations saisonnières quels que soient les motifs de la vacance, le logement prêté gratuitement, le logement de fonction et la place de parking isolée.
Vacant. La vacance s'entend au sens matériel. Un logement loué n'est jamais vacant, même si le locataire n'y vit pas ou ne paie plus son loyer. Un logement garni de meubles ne l'est pas davantage : la doctrine ne retient que le logement vide de mobilier, ou dont le mobilier est « notoirement insuffisant ».
Indépendante de la volonté. Elle s'apprécie au regard des circonstances dans lesquelles la vacance est intervenue et des démarches accomplies pour y mettre fin (Conseil d'État, 5 juin 2020, n° 423066). Le logement doit être entretenu pour pouvoir être loué, et proposé dans des conditions normales. Des exigences injustifiées envers les candidats font perdre le dégrèvement.
Trois mois. Ils s'apprécient d'un seul tenant et peuvent chevaucher deux années. Une relocation, même brève, remet le compteur à zéro.
Un logement partiellement vacant
Le dégrèvement peut porter sur une partie seulement du bien, si elle peut être louée séparément : un studio indépendant dans une maison, un lot dans un immeuble de rapport, chacun avec ses dates de vacance et ses preuves. Une chambre inoccupée dans un logement habité n'ouvre droit à rien.
Prouver la vacance subie : ce que l'administration attend
La charge de la preuve pèse sur le propriétaire. L'administration apprécie ses diligences au cas par cas, et un logement proposé à un loyer supérieur à celui du marché ne sera pas regardé comme vacant malgré lui.
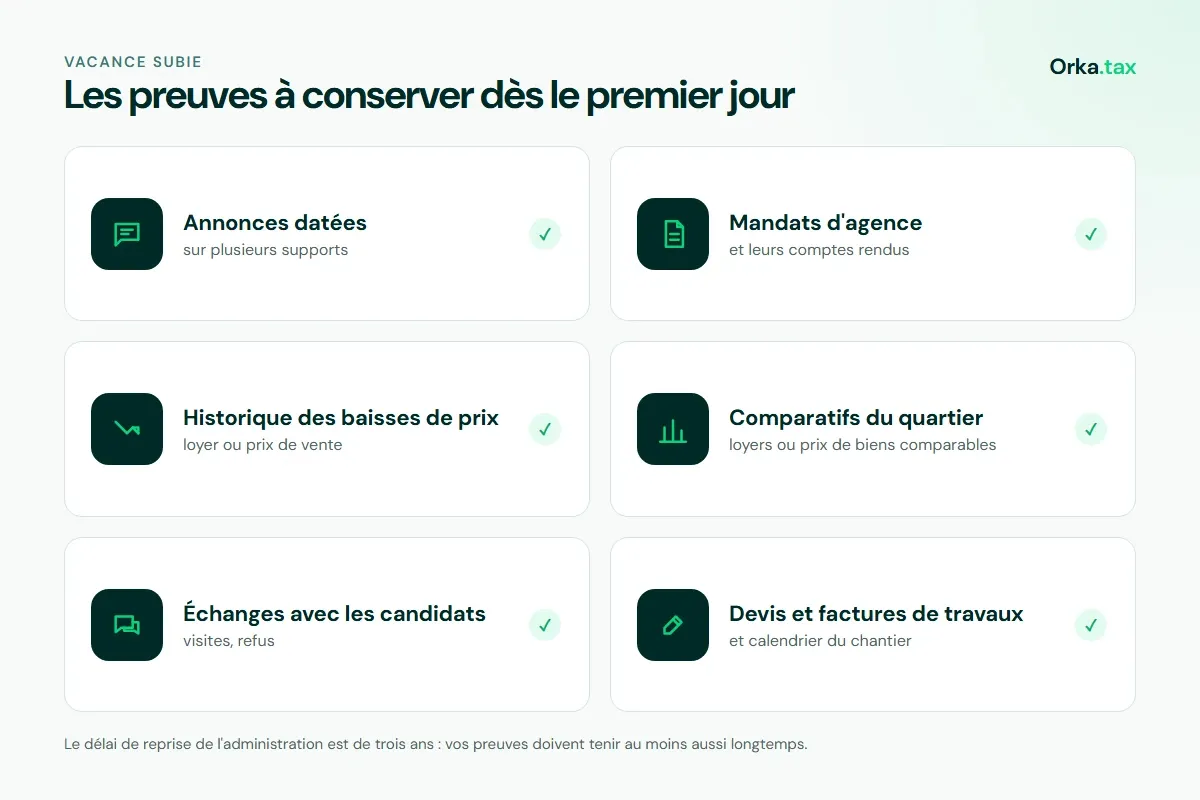
Les pièces qui font la différence :
- le congé ou l'état des lieux de sortie du dernier locataire, qui date le début de la vacance ;
- les annonces, datées, sur plusieurs supports, avec leurs éventuelles baisses de loyer ;
- les mandats confiés à une ou plusieurs agences, et leurs comptes rendus ;
- la preuve du loyer de marché : loyers de biens comparables dans le quartier, estimation d'agence ;
- les échanges avec des candidats, visites, refus.
Conservez l'ensemble dès le premier jour de vacance. Les mêmes pièces servent pour la taxe sur la vacance, dont le délai de reprise a été porté à trois ans par la loi du 25 juin 2026 (ce que cela change) : gardez-les au moins aussi longtemps.
Combien rapporte le dégrèvement : le calcul au mois
Le dégrèvement se calcule par douzièmes entiers. Il part du premier jour du mois qui suit le début de la vacance et s'arrête au dernier jour du mois où elle prend fin. Le mois où le logement se vide n'est donc jamais dégrevé, celui où il se reloue l'est toujours.
Prenons un appartement dont le locataire part le 15 mars 2026 ; le suivant entre le 20 octobre 2026. L'avis 2026 s'élève à 1 200 € : 1 080 € de taxe foncière et 120 € de taxe d'enlèvement des ordures ménagères.
| Étape | Exemple |
|---|---|
| Début de la vacance | 15 mars 2026 |
| Trois mois de vacance atteints | 15 juin 2026 |
| Mois dégrevés | avril à octobre, soit 7 douzièmes |
| Taxe foncière dégrevée | 1 080 € × 7/12 = 630 € |
| TEOM dégrevée | 120 € × 7/12 = 70 € |
| Total dégrevé | 700 € |
| Date limite de la demande | 31 décembre 2027 |
La taxe d'enlèvement des ordures ménagères suit le même sort : l'article 1524 du CGI prévoit sa décharge ou sa réduction en cas de vacance de plus de trois mois, et un dégrèvement pour vacance de taxe foncière entraîne obligatoirement celui de la TEOM (BOI-IF-AUT-90-10). Seule sa part incitative, là où elle existe, reste due.
Une vacance à cheval sur deux années se découpe par avis. Pour un logement vide du 10 novembre 2025 au 15 février 2026, l'administration accorde un douzième de l'impôt 2025, pour décembre, et deux douzièmes de l'impôt 2026, pour janvier et février, chacun sur sa propre réclamation. Un logement déjà vide avant le 1er janvier et resté vide toute l'année peut, lui, voir son avis dégrevé en totalité.
Demander le dégrèvement de taxe foncière : délais et démarche
La demande prend la forme d'une réclamation, déposée depuis la messagerie sécurisée de votre espace particulier sur impots.gouv.fr ou par courrier au centre des finances publiques dont dépend le bien, dont l'adresse figure sur l'avis. Elle doit être présentée au plus tard le 31 décembre de l'année suivant celle au cours de laquelle la vacance a atteint trois mois (article R*196-5 du livre des procédures fiscales).
Exemple : un logement vide depuis le 1er février 2026 atteint trois mois de vacance le 1er mai 2026. La demande peut être déposée jusqu'au 31 décembre 2027.
Rien n'oblige à attendre la fin de la vacance : une demande déposée dès réception de l'avis est recevable si le logement est déjà vide depuis trois mois. Une réclamation ne couvre qu'une année d'imposition : une vacance longue appelle une demande par avis. Elle ne suspend pas le paiement : la taxe se règle à l'échéance, le dégrèvement est remboursé ensuite. En cas de refus, le conciliateur fiscal puis le tribunal administratif peuvent être saisis. Méthode générale : contester sa taxe foncière et les justificatifs à fournir.
Ce que contient la demande de dégrèvement
Une demande recevable tient en une page. Elle identifie le bien et l'avis, cite le fondement, donne les dates de début et, le cas échéant, de fin de la vacance, et joint les preuves. Le modèle ci-dessous est indicatif, à adapter à votre situation.
Objet : demande de dégrèvement de taxe foncière pour vacance (article 1389 du CGI)
Madame, Monsieur,
Propriétaire du logement situé adresse du bien, je sollicite, en application de l'article 1389 du code général des impôts, le dégrèvement de la taxe foncière et de la taxe d'enlèvement des ordures ménagères mises à ma charge au titre de année, avis n° référence de l'avis.
Ce logement, destiné à la location, est vacant depuis le date de début et jusqu'au date de fin. Malgré mes démarches, il n'a pas trouvé preneur : annonces, mandats, baisses de loyer, visites. Cette vacance est indépendante de ma volonté, dure depuis plus de trois mois et porte sur la totalité du logement / une partie louable séparément.
Je demande en conséquence le dégrèvement de nombre douzièmes de l'imposition, pour la période du premier jour du mois suivant le début de la vacance au dernier jour du mois de fin de vacance.
Pièces jointes : liste des justificatifs.
Date, nom, signature
Cas particuliers : succession, mise en vente, travaux, logement insalubre, résidence secondaire, meublé
Maison vide après un décès
La taxe foncière de l'année du décès reste due par la succession, celle des années suivantes par les héritiers. Aucun texte ni commentaire administratif ne fait de la succession un cas de vacance subie au sens de l'article 1389 : le dégrèvement suppose, comme pour tout propriétaire, un logement destiné à la location et proposé sans succès. Dès que les héritiers le mettent en location sans trouver preneur, le décompte des trois mois peut commencer.
Logement mis en vente
Un logement seulement mis en vente n'est pas destiné à la location : il n'ouvre pas droit au dégrèvement, même sans acquéreur (réponse ministérielle, JO Sénat du 18 juillet 2012). La mise en vente ne fait en revanche pas perdre le dégrèvement d'un logement qui reste effectivement proposé à la location (Conseil d'État, 5 juin 2020, n° 423066). Encore faut-il prouver que les démarches de location se sont poursuivies : gardez les deux mandats et les annonces postérieures à la mise en vente.
Logement en travaux
Une vacance due à des travaux d'agrandissement, de reconstruction ou d'aménagement intérieur destinés à donner de la valeur au logement n'est pas subie : pas de dégrèvement pendant le chantier (doctrine administrative et réponse ministérielle, JO du 2 novembre 2010). Le mauvais état d'entretien ne suffit pas, à lui seul, à faire rejeter la demande d'un propriétaire qui ne refuse pas les travaux nécessaires. Une fois le chantier terminé, la vacance qui suit peut ouvrir droit au dégrèvement si le logement est proposé à la location sans trouver preneur.
Logement insalubre ou voué à la démolition
Selon la doctrine, un logement dégradé n'ouvre droit au dégrèvement que si son état n'est imputable au propriétaire ni dans son origine ni dans sa persistance. Celui qui laisse le bien se dégrader, ou qui l'a acheté en connaissance de cause, ne remplit pas la condition. Un logement dont le propriétaire a décidé la démolition n'est plus destiné à la location et sort du dispositif ; la taxe reste due tant que le bâtiment existe au 1er janvier, et sa disparition se déclare dans les 90 jours. Pour un bien rendu inhabitable par un sinistre, la voie gracieuse peut prendre le relais (incendies et dégrèvements).
Résidence secondaire et logement meublé
Une résidence secondaire n'est pas destinée à la location : pas de dégrèvement, même vide toute l'année. Un logement meublé non plus : la doctrine ne tient pour vacant qu'un logement vide de meubles, et service-public.fr exclut les locations saisonnières et meublées. Meublé et non occupé à titre principal, il paie en outre la taxe d'habitation sur les résidences secondaires (article 1407 du CGI). Notre comparatif logement vide ou meublé chiffre l'écart.
Taxe foncière, taxe sur la vacance, THLV : ce que paie un logement vide
La taxe foncière n'est pas la seule ligne. Selon la commune et la durée de la vacance, une seconde taxe s'y ajoute, assise sur la même valeur locative, mais prise en entier.
| Impôt | Logement visé | Taux et base | Ce qui l'écarte |
|---|---|---|---|
| Taxe foncière et TEOM | Tout logement au 1er janvier, occupé ou non | Taux locaux sur 50 % de la valeur locative | Dégrèvement de l'article 1389 : logement destiné à la location, vacance subie d'au moins trois mois |
| TLV et THLV (jusqu'aux impositions de 2026) | Vide depuis un an en zone tendue (TLV), depuis deux ans ailleurs si la commune a voté la THLV | TLV : 17 % puis 34 % de la valeur locative | Occupation de plus de 90 jours consécutifs, vacance involontaire |
| Taxe sur la vacance des locaux d'habitation (à compter de 2027) | Vide depuis un an dans les communes en déséquilibre, depuis deux ans ailleurs si la commune l'institue | 17 % puis 34 %, jusqu'à 30 % puis 60 % sur délibération ; 50 % au plus ailleurs | Occupation de plus de 90 jours consécutifs, vacance indépendante de la volonté |
| Taxe d'habitation sur les résidences secondaires | Logement meublé non occupé à titre principal | Taux communal, majoration possible en zone tendue | L'inoccupation ne l'écarte pas |
La taxe sur la vacance remplace la TLV et la THLV, pas la taxe foncière : un logement vide en paiera deux. Ses exclusions ne se calquent pas sur l'article 1389. Pour les anciennes taxes, le ministre l'avait écrit en 2010 : les deux notions de vacance « ne peuvent être harmonisées ». La doctrine de la TLV excluait ainsi un logement mis en vente au prix du marché sans trouver acquéreur, qui n'ouvre pourtant pas droit au dégrèvement de taxe foncière. Les commentaires officiels de la nouvelle taxe restent attendus. Elle se conteste comme la taxe foncière, jusqu'au 31 décembre de l'année suivant la mise en recouvrement.
Le détail commune par commune figure dans notre analyse de la taxe sur la vacance 2027, et le montant pour votre logement dans le calcul de la taxe d'un logement inoccupé. À partir de 2027, la liste des logements vacants, nom du propriétaire compris, est transmise chaque année aux mairies (ce que contient le fichier).
Le second levier : la valeur locative
Vacance subie ou non, les deux taxes reposent sur la même base : la valeur locative cadastrale, qui date de 1970 et n'a jamais été révisée. La taxe foncière en retient la moitié, la taxe sur la vacance la totalité. Une valeur surévaluée pèse donc plus lourd encore sur un logement vide, et le dégrèvement pour vacance ne rembourse jamais que des mois d'une taxe peut-être mal calculée.
87 % des avis vérifiés par Orka.tax présentaient une valeur locative surévaluée, pour un écart moyen confirmé de 260 € par an. Une valeur corrigée fait baisser la taxe foncière, la taxe sur la vacance et, pour un logement meublé, la taxe d'habitation sur les résidences secondaires, chacune par sa propre réclamation. La simulation est gratuite et prend 60 secondes ; l'analyse complète coûte 78 € par bien : Orka prépare le dossier de réclamation, vous le déposez vous-même depuis votre espace impots.gouv.fr.
Ce qu'il faut retenir
- La taxe foncière d'un logement vacant reste due : elle est établie au 1er janvier, que le bien soit occupé ou non.
- Elle est dégrevable si le logement est destiné à la location, si la vacance est indépendante de la volonté du propriétaire et si elle dure au moins trois mois.
- Le dégrèvement se calcule au mois, du premier jour du mois suivant le début de la vacance au dernier jour du mois où elle prend fin, TEOM comprise.
- Résidence secondaire, logement meublé, logement seulement mis en vente ou en travaux de valorisation : pas de dégrèvement.
- La demande se dépose au plus tard le 31 décembre de l'année suivant celle où la vacance atteint trois mois, preuves à l'appui.
Questions fréquentes
Un logement vacant paie-t-il la taxe foncière ?
Comment est calculé le dégrèvement ?
Faut-il une vacance d'un an pour obtenir le dégrèvement ?
Comment l'administration sait-elle qu'un logement est vacant ?
La taxe sur les logements vacants remplace-t-elle la taxe foncière ?
Un logement mis en vente ouvre-t-il droit au dégrèvement ?
Que faire si l'administration refuse ?

Me Manon Bellin, avocate fiscaliste
Avocate fiscaliste au Barreau de Paris, cofondatrice d'Orka.tax
Elle a conçu la méthodologie d'analyse des valeurs locatives d'Orka.tax et rédige les contenus du site.
↑ Le guide complet : Contester sa taxe foncière.
Ils en parlent